Reforma tributária 2027: o que avisar ao cliente e quando
PIS e Cofins acabam e a CBS começa em janeiro de 2027. Veja o que avisar a cada cliente, em que ordem e até quando, com os prazos do Simples Nacional.
Faltam poucas semanas para 1º de janeiro de 2027, e é nessa data que a reforma tributária deixa de ser teste e passa a mexer no caixa das empresas.
Para o escritório contábil, a pergunta já não é se o cliente vai ser afetado, mas o que ele precisa saber, em que ordem e com quanto tempo de antecedência.
O risco de deixar para janeiro é o cliente descobrir a mudança pela nota fiscal, pelo fornecedor ou pelo concorrente. E cliente que descobre sozinho costuma perguntar por que o contador não avisou.
O que muda na reforma tributária em 2027
Em 2026, a CBS e o IBS foram cobrados em caráter de teste, com alíquotas simbólicas. A partir de 2027, a transição começa de verdade:
- PIS e Cofins deixam de existir e são substituídos pela CBS, a contribuição federal sobre bens e serviços.
- A CBS passa a ser cobrada em alíquota cheia. O TCU calculou a alíquota de referência em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la. Se não fixar, vale o cálculo do TCU.
- O IBS continua simbólico, em 0,1%, em 2027 e 2028. ICMS e ISS só começam a cair em 2029 e deixam de existir em 2033.
- O IPI vai a zero para quase todos os produtos, com exceção dos fabricados com incentivo na Zona Franca de Manaus.
- O Imposto Seletivo começa a valer para bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
Para o cliente, isso se resume a três coisas: o imposto sobre o que ele vende muda de nome e de cálculo, o crédito sobre o que ele compra muda de regra e o preço que ele pratica hoje pode não fechar a conta em janeiro.
O que avisar ao cliente, e quando
Nem todo aviso tem a mesma urgência. Organizar a comunicação por data ajuda o escritório a falar com cada cliente no momento em que a informação ainda permite uma decisão.
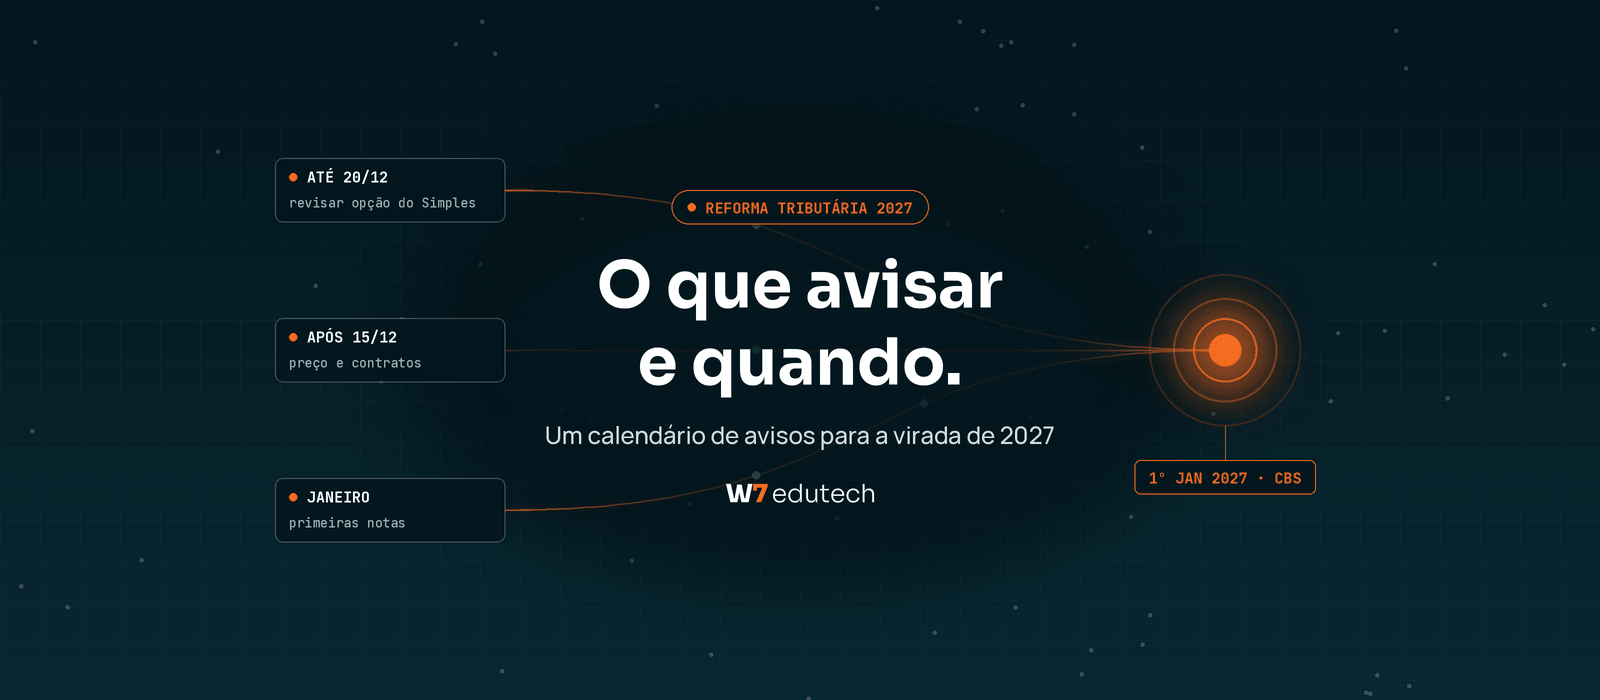
Agora, até 20 de dezembro: clientes do Simples Nacional
As empresas do Simples tiveram até 30 de outubro de 2026 para escolher se, no primeiro semestre de 2027, vão recolher IBS e CBS dentro do DAS ou pelo regime regular, por fora da guia.
Quem fez a opção pelo regime regular pode cancelá-la entre 3 de novembro e 20 de dezembro de 2026, e o cancelamento não tem volta.
Este é o aviso mais urgente da lista. Revise com cada cliente do Simples o que foi escolhido e por quê, principalmente com quem vende para outras empresas, porque o crédito que o comprador aproveita depende dessa escolha.
Quem não optou pelo regime regular continua com IBS e CBS no Simples e não precisa fazer nada agora.
Logo depois de 15 de dezembro: preço e contratos
Quando o Senado fixar a alíquota da CBS, o cliente vai ter poucas semanas para revisar preço antes de janeiro.
Avise com antecedência que essa revisão vai ser necessária e combine a data da conversa, para não ser pego no meio do fechamento do ano.
Os contratos também entram aqui. Contratos de longo prazo com preço fechado e sem cláusula de revisão tributária podem deixar o cliente pagando a diferença sozinho.
Vale indicar quais contratos merecem uma leitura com o advogado da empresa.
Em janeiro: notas fiscais e primeira apuração
A primeira apuração com CBS cheia é o momento em que os erros aparecem. Confirme com o cliente se o sistema de emissão de notas e o ERP estão atualizados, quem vai acompanhar as primeiras notas emitidas e o que fazer se algo sair errado.
Um aviso simples em dezembro evita dezenas de mensagens urgentes em janeiro.
Em março de 2027: nova janela para o Simples
Entre 1º e 31 de março de 2027, as empresas do Simples poderão rever a forma de recolher IBS e CBS, com efeitos no segundo semestre.
Com três meses de dados reais, a decisão fica mais fácil. Coloque esse retorno na agenda desde já.
Quais clientes avisar primeiro
Não dá para fazer uma conversa individual com a carteira inteira até o fim do ano. Comece pelos clientes em que o impacto é maior ou mais rápido:
- Clientes do Simples que optaram pelo regime regular, por causa do prazo de 20 de dezembro.
- Prestadores de serviço no lucro presumido, que hoje pagam PIS e Cofins pelo regime cumulativo e costumam estar entre os que mais precisam revisar preço.
- Empresas com contratos longos ou preço fixo, que têm pouca margem para repassar diferença.
- Clientes que vendem para outras empresas, porque a forma como o comprador aproveita o crédito pode mudar a negociação.
Para os demais, uma comunicação geral bem feita resolve no primeiro momento, com convite para conversar quem tiver dúvida.
Como avisar sem virar mais uma circular
O cliente já recebeu dezenas de e-mails sobre a reforma tributária, e a maioria foi para a lixeira.
O que faz diferença é o aviso falar da empresa dele: o que muda no preço que ele pratica, na nota que ele emite e no contrato que ele assinou.
Por isso, a melhor ferramenta aqui é uma conversa curta com o cliente, com uma pauta objetiva: o que muda para ele em janeiro, o que ele precisa decidir e até quando. Quinze minutos bem usados valem mais que um PDF de vinte páginas.
A reforma vai chegar para todos os clientes ao mesmo tempo. O que muda é quem fica sabendo antes.
A reforma também é uma oportunidade
Cada cliente que precisa revisar preço, contrato ou regime é um cliente que precisa de ajuda além da rotina mensal.
Planejamento tributário, revisão de precificação e acompanhamento da primeira apuração são serviços que o cliente vai contratar de alguém em 2027.
Como em qualquer venda para a própria carteira, a hora certa importa mais que o argumento, e a hora é agora.
O escritório que avisa primeiro deixa de ser lembrado só quando o imposto aumenta. Passa a ser lembrado como quem viu a mudança chegando.
Saiba quais clientes avisar primeiro
Quer saber quais clientes da sua carteira precisam dessa conversa antes do fim do ano?
No diagnóstico da base, a equipe da W7 mostra como está a sua carteira hoje: quem pode sair e quem quer comprar mais. Agende o diagnóstico da sua base!
Informações atualizadas em 16 de novembro de 2026. Prazos e alíquotas podem ser alterados por novas normas.